
Repo Rate Rises to 5.50%: રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI)એ 7 ઓક્ટોબર, 2026ના રોજ રેપો રેટમાં 0.25 ટકાનો વધારો કરીને તેને 5.25 ટકાથી વધારીને 5.50 ટકા કર્યો છે. મોંઘવારીના દબાણને નિયંત્રિત કરવા અને નાણાકીય સ્થિરતા જાળવવાના હેતુથી આ નિર્ણય લેવામાં આવ્યો છે. રેપો રેટમાં વધારાની અસર બેંકોના ધિરાણ દરો પર પડી શકે છે, જેના કારણે હોમ લોન સહિતની કેટલીક લોન મોંઘી થવાની શક્યતા છે.
Repo Rate Rises to 5.50%: હોમ લોનના EMI પર શું અસર થશે?
રેપો રેટ સાથે જોડાયેલી ફ્લોટિંગ વ્યાજદરની લોન ધરાવતા ગ્રાહકો માટે આ વધારો મહત્ત્વનો બની શકે છે. જો બેંક પોતાના ધિરાણ દરમાં વધારો કરે તો લોનના EMIમાં વધારો થઈ શકે છે અથવા લોનની મુદત વધી શકે છે. જોકે, દરેક ગ્રાહકના EMIમાં તાત્કાલિક વધારો થશે જ એવું નથી. તેની અસર બેંકની નીતિ, લોનના પ્રકાર, વ્યાજદર અને રીસેટની શરતો પર આધારિત રહેશે.
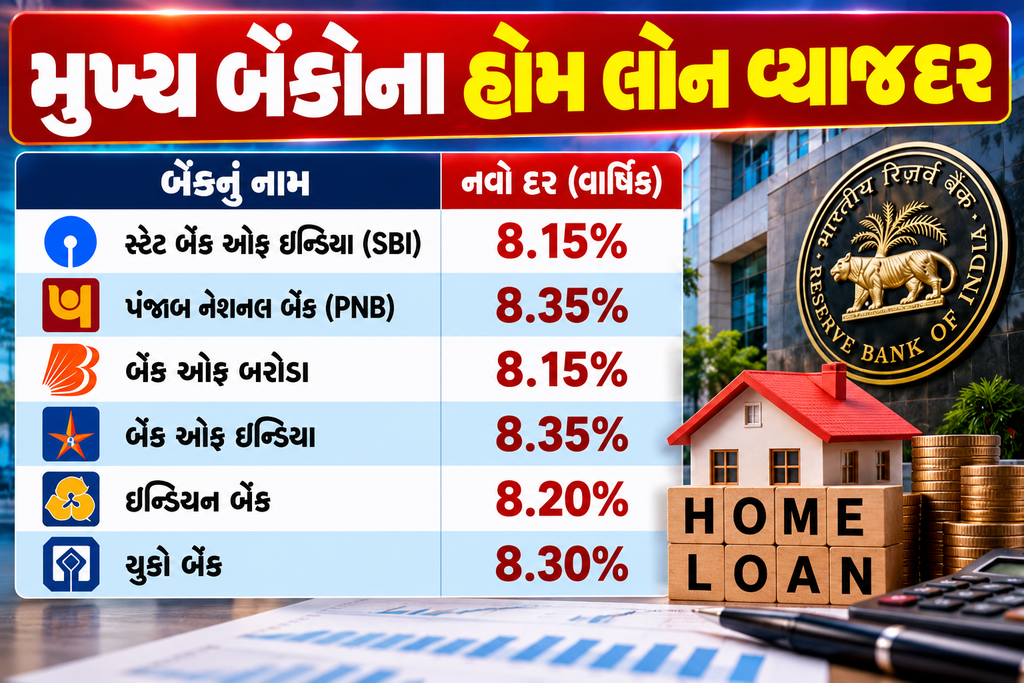
Repo Rate Rises to 5.50%: મુખ્ય બેંકોના ધિરાણ દરો પર નજર
ઉપલબ્ધ માહિતી અનુસાર, કેટલીક મુખ્ય બેંકોના સંદર્ભરૂપ વાર્ષિક ધિરાણ દરો નીચે પ્રમાણે દર્શાવવામાં આવ્યા છે:
- સ્ટેટ બેંક ઓફ ઇન્ડિયા (SBI): 8.15%
- પંજાબ નેશનલ બેંક (PNB): 8.35%
- બેંક ઓફ બરોડા: 8.15%
- બેંક ઓફ ઇન્ડિયા: 8.35%
- ઇન્ડિયન બેંક: 8.20%
- યુકો બેંક: 8.30%
આ દરો સંદર્ભરૂપ છે. તે દરેક ગ્રાહક માટે લાગુ પડતા અંતિમ હોમ લોન વ્યાજદર નથી. વાસ્તવિક દર લોનની શરતો અને બેંકની નીતિ પ્રમાણે અલગ હોઈ શકે છે.
Repo Rate Rises to 5.50%: લોનધારકોએ શું કરવું જોઈએ?
હોમ લોન ધરાવતા ગ્રાહકોએ પોતાની બેંક પાસેથી હાલનો વ્યાજદર, આગામી રીસેટની તારીખ અને EMIમાં સંભવિત ફેરફારની માહિતી મેળવવી જોઈએ. નવી લોન લેવાનું આયોજન કરતા લોકોએ અલગ-અલગ બેંકોના વ્યાજદર, પ્રોસેસિંગ ફી અને લોનની શરતોની સરખામણી કરવી જોઈએ.
રેપો રેટમાં વધારો થતાં લોનધારકોએ પોતાના માસિક બજેટનું આયોજન પણ સમજદારીપૂર્વક કરવું જરૂરી છે.
વધુ સમાચાર વાંચવા માટે અંહી ક્લિક કરો:રોગો અંગેની ખોટી માન્યતાઓથી સાવધાન, કિડનીથી લઈને કેન્સર સુધી, જાણો તબીબી હકીકતો